Altersvorsorgedepot – wer sich früh informiert, profitiert langfristig
Mehr Kapitalmarkt, staatliche Förderung und Eigenverantwortung: Das Altersvorsorgedepot kann eine neue Chance für die private Altersvorsorge werden. Entscheidend ist jedoch, dass es sinnvoll in die gesamte Finanzplanung eingebettet wird.
Als Finanzcoach begrüße ich grundsätzlich jede Initiative, die Menschen dabei unterstützt, ihre Altersvorsorge eigenverantwortlich aufzubauen.
Viele wissen, dass die gesetzliche Rente allein möglicherweise nicht ausreichen wird. Doch wenn es um Aktien, ETFs, Fonds und langfristigen Vermögensaufbau geht, fehlt häufig die Orientierung.
Das neue Altersvorsorgedepot kann hier einen wichtigen Schritt darstellen. Der Grundgedanke ist richtig: Staatliche Förderung soll stärker mit den langfristigen Chancen des Kapitalmarktes verbunden werden.
Gerade für jüngere Menschen kann ein langer Anlagehorizont dabei ein großer Vorteil sein.
Zeit ist ein entscheidender Erfolgsfaktor
Wer früh mit der Altersvorsorge beginnt, profitiert vom Zinseszinseffekt. Nicht nur die eigenen Einzahlungen arbeiten über viele Jahre, sondern auch die bereits erzielten Erträge können weitere Erträge erwirtschaften.
Wer monatlich 200 Euro über 35 Jahre investiert, zahlt selbst insgesamt 84.000 Euro ein.
Bei einer angenommenen durchschnittlichen Rendite von 5 Prozent könnten daraus rechnerisch rund 227.000 Euro, bei 6 Prozent etwa 285.000 Euro werden.
Das sind vereinfachte Modellrechnungen vor Kosten, Steuern und Inflation und selbstverständlich keine Renditeversprechen.
Entscheidend ist nicht der Einstiegszeitpunkt, sondern ein möglichst früher Beginn.
Starttermin ist der 1. Januar 2027 für die erste Einzahlung.
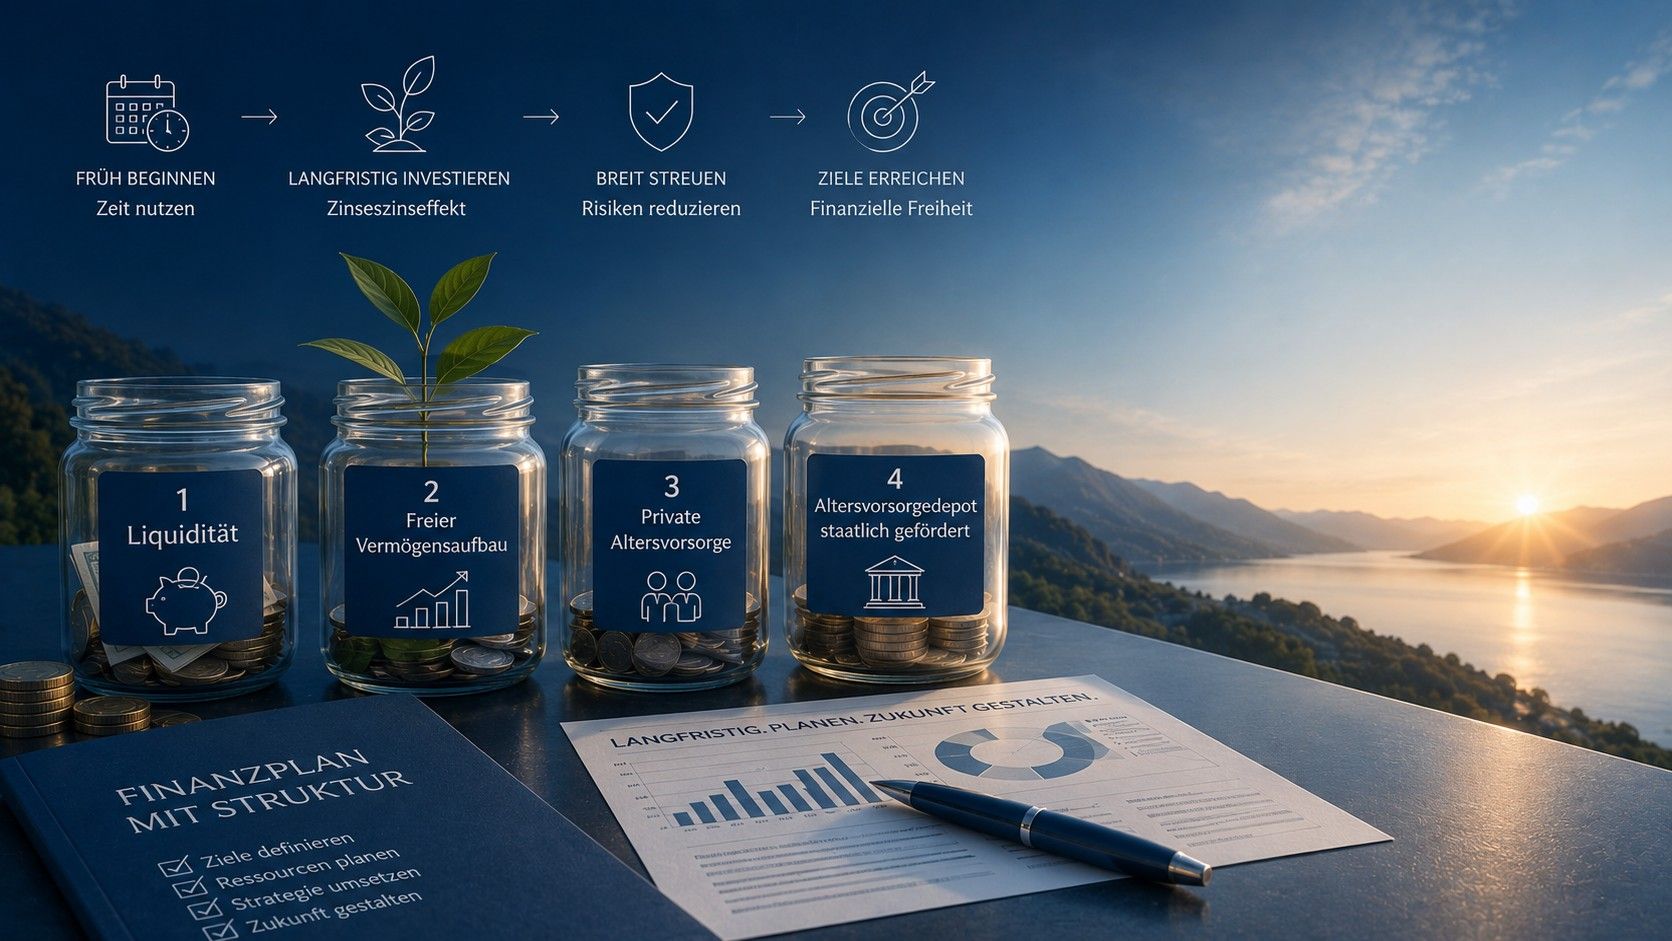
Altersvorsorge beginnt mit vier Spartöpfen
Ein Altersvorsorgedepot allein ersetzt jedoch keine umfassende Finanzplanung. Sinnvoll ist eine Aufteilung in vier Spartöpfe:
Liquidität
Eine jederzeit verfügbare Reserve für unerwartete Ausgaben und größere Anschaffungen, ca. 3–4 Nettogehälter.
Freier Vermögensaufbau und private Altersvorsorge
Flexible Anlagen in breit gestreute Fonds und ETFs.
Gesetzliche Rente, Betriebsrente oder Pensionszusage
Regelmäßige Alterseinkünfte, die im Ruhestand zur Deckung der laufenden Lebenshaltungskosten dienen. Die Höhe, der Beginn und die Auszahlungsbedingungen sind in der Regel festgelegt und nur eingeschränkt veränderbar.
Gefördertes Altersvorsorgedepot
Staatlich gefördertes und langfristig gebundenes Kapital für die zusätzliche Altersvorsorge. Die Auszahlung erfolgt ab dem Rentenalter über einen festgelegten Auszahlungsplan.
Die staatliche Förderung ist mit einer Zweckbindung verbunden. Das Kapital im Altersvorsorgedepot wird nicht jederzeit verfügbar sein. Bei einer vorzeitigen, förderschädlichen Beendigung werden Zulagen und steuerliche Vorteile zurückgezahlt werden müssen.
Deshalb ersetzt das geförderte Altersvorsorgedepot weder eine ausreichende Liquiditätsreserve noch den Aufbau frei verfügbaren Vermögens.
„Wir können den Wind nicht ändern, aber die Segel anders setzen.“
AristotelesVon unserem Kooperationspartner Hamburger Vermögen / Netfonds AG erhalten wir in Kürze
- Möglichkeit zur Online-Depoteröffnung
- Förderrechner zum Altersvorsorgedepot
- Online-Eröffnung des Altersvorsorgedepots
- Riester-Fördercheck: bestehenden Vertrag prüfen und Wechselmöglichkeit prüfen
Sobald die organisatorischen und technischen Voraussetzungen geschaffen sind, werden wir uns telefonisch bei Ihnen melden.
Eine Chance – wenn das Gesamtbild stimmt
Wir sehen das Altersvorsorgedepot grundsätzlich positiv. Es sollte jedoch in die gesamte Finanz- und Ruhestandsplanung eingebunden werden.
Entscheidend ist nicht die Höhe der Förderung, sondern das Ergebnis, das nach Kosten, Inflation und Steuern tatsächlich verbleibt.
Unser Anspruch bleibt: persönlich erklären, beraten und begleiten.
Denn bei der Altersvorsorge gilt: Wer sich früh informiert und beginnt, lässt nicht nur sein Geld, sondern auch die Zeit für sich arbeiten.
Herzliche Grüße aus Bad Pyrmont
Redaktionell aufbereitet mit Unterstützung Künstlicher Intelligenz.
Hinweis: Dieser Beitrag dient der allgemeinen Information und stellt keine individuelle Anlageberatung dar.