Damit Ihr Geld so lange reicht wie Ihr Leben
Ruhestand mit Plan: Heute vorsorgen, morgen frei entscheiden.
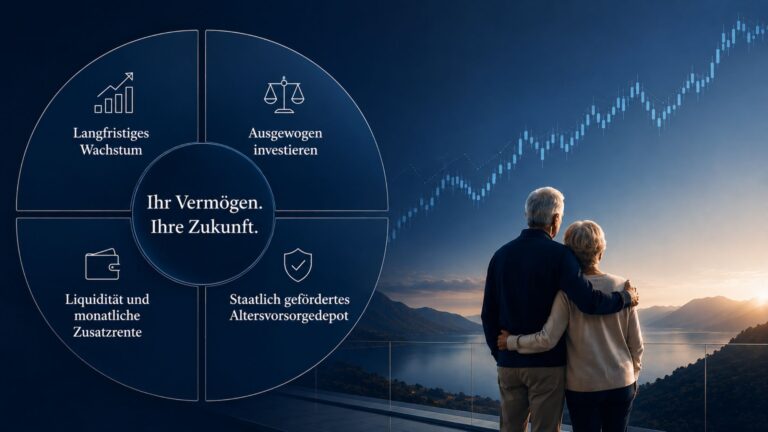
Über Altersvorsorge und Ruhestandsplanung wird derzeit viel gesprochen. Vielleicht erscheint Ihnen das Thema noch weit entfernt – schließlich bleibt bis zum Ruhestand noch viel Zeit. Doch gerade diese Zeit ist Ihr größter Vorteil: Je früher Sie beginnen, desto länger kann Ihr Vermögen durch den Zinseszinseffekt wachsen.
Dabei geht es nicht darum, sofort alle Entscheidungen zu treffen oder bereits heute einen endgültigen Plan festzulegen. Eine erste Orientierung hilft Ihnen, Ihre Möglichkeiten zu erkennen und Schritt für Schritt vorzusorgen. Denn allgemeine Empfehlungen zu Sparbeträgen oder Prozentsätzen können nur grobe Anhaltspunkte liefern.
Wesentlich aussagekräftiger ist eine individuelle Ruhestandsplanung, die zu Ihrem Leben, Ihren Wünschen und Ihren finanziellen Möglichkeiten passt.
Wie möchten Sie im Ruhestand leben?
Im Mittelpunkt steht nicht ein allgemeiner Prozentsatz des letzten Einkommens, sondern Ihre persönliche Lebensplanung. Während Ausgaben für Arbeitsweg oder Berufskleidung entfallen, können die Kosten für Gesundheit, Pflege, Reisen, Freizeit oder die Unterstützung der Familie steigen.
Grundlage der Planung sind Ihre persönliche Renteninformation sowie weitere Ansprüche aus Betriebsrenten, Versorgungswerken oder privaten Verträgen. Daraus ergibt sich, welches zusätzliche Einkommen künftig aus Ihrem eigenen Vermögen kommen soll.
Welches Vermögen ermöglicht dieses Einkommen?
Der notwendige Kapitalbedarf hängt davon ab, wie hoch und wie lange regelmäßige Entnahmen geplant sind. Ebenso wichtig sind die erwartete Rendite, Inflation, Kosten, Steuern und die gewählte Anlagestrategie.
Zusätzlich empfiehlt sich ein ausreichender Sicherheitspuffer. Denn niemand kann genau vorhersagen, wie sich die Kapitalmärkte, die Lebenshaltungskosten oder die persönliche Lebensdauer entwickeln werden.
Aus unserer langjährigen Erfahrung als Ruhestandsplaner wissen wir: Entscheidend ist nicht nur, wie viel Vermögen zum Rentenbeginn vorhanden ist. Ebenso wichtig ist, wie daraus ein dauerhaftes und möglichst verlässliches Einkommen entsteht.
Deshalb planen wir nicht nur bis zur durchschnittlichen Lebenserwartung. Ihr Vermögen sollte möglichst auch dann reichen, wenn Sie 95, 100 Jahre oder noch älter werden.
Am Anfang steht eine ehrliche Bestandsaufnahme
-
Welches Einkommen wünschen Sie sich im Ruhestand?
Eine verlässliche Ruhestandsplanung beginnt mit der Frage, welches monatliche Einkommen Sie später zur Verfügung haben möchten. Dabei geht es nicht nur um die laufenden Lebenshaltungskosten, sondern auch um Ihre persönlichen Wünsche: Möchten Sie häufiger reisen, Ihr Zuhause altersgerecht umbauen, Ihre Familie unterstützen oder sich einfach mehr finanziellen Freiraum erhalten?
-
Welche Einnahmen können Sie erwarten?
Anschließend prüfen wir, welche regelmäßigen Einnahmen Ihnen voraussichtlich zur Verfügung stehen. Wie hoch wird Ihre gesetzliche Rente sein, wenn Sie beispielsweise mit 65 Jahren in den Ruhestand gehen? Bestehen zusätzliche Ansprüche aus einer betrieblichen Altersversorgung, einem Versorgungswerk oder privaten Rentenverträgen?
Auch weitere Einkünfte gehören in die Betrachtung – etwa Einnahmen aus Vermietung und Verpachtung, einer Photovoltaikanlage, einer nebenberuflichen Tätigkeit oder anderen regelmäßigen Quellen.
-
Welches Vermögen ist bereits vorhanden?
Danach richten wir den Blick auf Ihre finanziellen Werte. Welche Guthaben, Wertpapierdepots, Immobilien, Versicherungen und Sparverträge bestehen bereits? Welche Einzahlungen sind bis zum geplanten Rentenbeginn noch vorgesehen?
Entscheidend ist außerdem, wie Ihr Kapital derzeit angelegt ist und welche durchschnittliche Rendite langfristig realistisch erscheint. Dabei sollte die gewählte Anlagestrategie sowohl zu Ihren Zielen als auch zu Ihrer persönlichen Risikobereitschaft passen.
-
Wann möchten Sie in den Ruhestand gehen?
Der geplante Rentenbeginn hat großen Einfluss auf die gesamte Planung. Wer früher in den Ruhestand gehen möchte, hat weniger Zeit für den weiteren Vermögensaufbau und muss zugleich einen längeren Zeitraum finanziell überbrücken.
Deshalb prüfen wir, ob der gewünschte Zeitpunkt realistisch ist oder ob Anpassungen bei den Sparraten, der Anlagestrategie oder dem Rentenbeginn sinnvoll sein können.
-
Wie entwickelt sich Ihre Kaufkraft?
Die Inflation darf bei einer langfristigen Planung nicht unterschätzt werden. Was heute für den Lebensunterhalt ausreicht, kann in zehn oder zwanzig Jahren deutlich weniger wert sein.
Deshalb legen wir eine realistische durchschnittliche Inflationsrate zugrunde. So lässt sich abschätzen, welches Einkommen später benötigt wird, um den gewünschten Lebensstandard tatsächlich aufrechterhalten zu können.
-
Was bleibt nach Kosten und Steuern übrig?
Entscheidend ist nicht allein die Rendite auf dem Papier, sondern das, was Ihnen nach Kosten, Steuern und Kaufkraftverlust tatsächlich zur Verfügung steht. Deshalb berücksichtigen wir auch mögliche Abgaben auf Renten, Kapitalerträge und weitere Einkünfte.
Erst die Betrachtung der verfügbaren Nettoeinnahmen zeigt, wie tragfähig Ihre Planung wirklich ist.
-
Wie lange soll Ihr Vermögen reichen?
Niemand weiß genau, wie alt er wird. Deshalb planen wir nicht nur bis zur durchschnittlichen Lebenserwartung. Ihr Vermögen sollte möglichst auch dann ein verlässliches zusätzliches Einkommen ermöglichen, wenn Sie 95, 100 Jahre oder noch älter werden.
Dabei betrachten wir auch, wie das verbleibende Kapital während des Ruhestands sinnvoll angelegt werden kann. Denn ein sehr langer Anlagezeitraum bietet weiterhin Chancen, erfordert aber zugleich eine ausgewogene und gut durchdachte Strategie.
-
Welche Reserven geben Ihnen zusätzliche Sicherheit?
Aus unserer langjährigen Erfahrung als Ruhestandsplaner wissen wir, wie wichtig ausreichende Rücklagen sind. Unerwartete Ausgaben können jederzeit entstehen – beispielsweise für eine altersgerechte Wohnung, gesundheitliche Behandlungen, Unterstützung im Haushalt oder einen späteren Pflegeheimaufenthalt.
Ein zusätzlicher Sicherheitspuffer schafft finanzielle Stabilität und bewahrt Ihre persönliche Entscheidungsfreiheit.
Aus vielen Einzelteilen entsteht Ihr persönlicher Ruhestandsplan
Erst wenn alle Einnahmen, Vermögenswerte, Wünsche und möglichen Belastungen zusammengeführt werden, entsteht ein realistisches Gesamtbild. Daraus entwickeln wir Ihre persönliche Zielrendite. Sie zeigt, welche durchschnittliche Wertentwicklung Ihr Vermögen erreichen sollte, damit Ihre finanziellen Ziele im Ruhestand möglichst zuverlässig erfüllt werden können.
Entscheidend ist dabei die Rendite nach Abzug der Inflation – die sogenannte reale Rendite.
Erzielt eine Geldanlage eine Rendite von 5 Prozent und beträgt die Inflation 2 Prozent, verbleibt vereinfacht eine reale Rendite von etwa 3 Prozent.
Erst diese gibt Auskunft darüber, ob Ihr Vermögen tatsächlich an Kaufkraft gewinnt.
Dabei berücksichtigen wir Ihren Anlagezeitraum, Ihre Entnahmen, Ihre persönliche Risikobereitschaft sowie Kosten und Steuern.
Ihre Zielrendite ist keine möglichst hohe Wunschzahl. Sie sollte so hoch wie nötig und gleichzeitig so realistisch wie möglich sein.
Auf dieser Grundlage entwickeln wir eine passende Vermögensstruktur. Sie soll ein möglichst verlässliches zusätzliches Einkommen ermöglichen, die Kaufkraft Ihres Vermögens langfristig erhalten und dafür sorgen, dass Ihr Geld möglichst bis ins hohe Alter reicht.
Die Vorteile unseres Ruhestandsrechners
- Er schafft Klarheit darüber, wo Sie finanziell stehen und wie sich Ihr Vermögen im Ruhestand entwickeln kann.
- Er führt Ihre persönlichen Daten zusammen und zeigt, welches zusätzliche Einkommen langfristig möglich ist.
- Verschiedene Szenarien machen sichtbar, wie sich ein früherer oder späterer Rentenbeginn, Veränderungen bei Inflation und Rendite oder höhere Ausgaben auf Ihre Planung auswirken.
- Auf dieser Grundlage bestimmen wir Ihre individuelle Zielrendite nach Inflation – und damit die Anlagestrategie, die zu Ihren Zielen passt.
Das Ergebnis ist keine pauschale Empfehlung, sondern eine verständliche und persönliche Grundlage für Ihre Ruhestandsplanung.
Die passende Strategie für jede Lebensphase
Eine Ruhestandsplanung ist nicht in Stein gemeißelt. Unser Ruhestandsrechner kann jederzeit an neue Lebensumstände angepasst werden – beispielsweise bei einem höheren Einkommen, einer Erbschaft, dem Kauf einer Immobilie, einem früheren Rentenbeginn oder veränderten persönlichen Wünschen. So bleibt die Planung flexibel und entwickelt sich mit Ihrem Leben weiter.
In den 20er- und 30er-Jahren
Zeit ist der größte Vorteil. Bereits regelmäßige Sparbeträge können durch den Zinseszinseffekt langfristig ein beachtliches Vermögen aufbauen.
Sinnvoll sind eine breite Streuung und eine Sparrate, die mit dem Einkommen wächst. Der Ruhestandsrechner zeigt frühzeitig, welche Wirkung auch kleinere Veränderungen langfristig haben können.
In den 40er-Jahren
Jetzt ist ein gründlicher Status-Check wichtig. Rentenansprüche, bestehende Verträge und vorhandenes Vermögen werden zusammengeführt.
Veränderte Lebensziele und Gehaltserhöhungen können direkt in die Planung einbezogen werden. So wird sichtbar, ob der eingeschlagene Weg weiterhin zu den persönlichen Zielen passt.
Ab 50 Jahren
Mit dem näherrückenden Ruhestand gewinnt eine genauere Planung an Bedeutung. Höhere Sparraten oder Sonderzahlungen können helfen, die eigenen Ziele noch zu erreichen. Gleichzeitig sollte die Anlagestrategie schrittweise auf den geplanten Rentenbeginn abgestimmt werden.
Ein vollständiger Rückzug aus dem Kapitalmarkt ist jedoch nicht immer sinnvoll: Auch im Ruhestand kann der Anlagehorizont noch 25 oder 30 Jahre betragen.
Der Ruhestandsrechner lässt sich deshalb regelmäßig aktualisieren und begleitet Sie auch nach dem Rentenbeginn – flexibel und passend zu Ihrer jeweiligen Lebenssituation.
Vorsorge beginnt nicht mit einem Produkt
Die richtige private Vorsorge beginnt nicht mit einem bestimmten Produkt, sondern mit einer ehrlichen Bestandsaufnahme. Unsere langjährige Erfahrung als Finanzcoaches und Ruhestandsplaner zeigt: Erst wenn die erwarteten Einnahmen, das vorhandene Vermögen, die Inflation, Kosten und Steuern sowie der gewünschte Lebensstandard berücksichtigt werden, entsteht ein realistisches Gesamtbild.
Unser Ruhestandsrechner schafft dafür eine verständliche Grundlage. Gemeinsam ermitteln wir Ihre persönliche Zielrendite nach Abzug von Inflation, Kosten und Steuern. Darauf aufbauend entwickeln wir eine Vermögensstruktur, die langfristig zu Ihren Wünschen und Ihrer persönlichen Risikobereitschaft passt.
Dabei ist die Planung nicht in Stein gemeißelt. Sie kann jederzeit an neue Lebensumstände, veränderte Ziele oder Entwicklungen an den Kapitalmärkten angepasst werden. Wir begleiten Sie deshalb nicht nur auf dem Weg in den Ruhestand, sondern auch während dieser Lebensphase – damit Ihr Vermögen möglichst bis ins hohe Alter ein verlässliches zusätzliches Einkommen ermöglicht.
Starten Sie jetzt Ihre persönliche Ruhestandsplanung – gemeinsam schaffen wir Klarheit und entwickeln eine flexible Strategie, die zu Ihrem Leben und Ihren Zielen passt.
Quellenhinweis: Eigene Berechnungen und langjährige Erfahrungen aus der Finanzberatung und Ruhestandsplanung der Helmut Böse GmbH.
Text mit Unterstützung Künstlicher Intelligenz erstellt.
Hinweis: Dieser Beitrag dient der allgemeinen Information und stellt keine individuelle Anlageberatung dar.